
2026年8月28日,证监会出新规扶持楼市,同一天,北京二手房成交量连续多月创下近五年同期新高。重磅政策落地的同时,局部市场也悄悄回暖。
那手里握着两套房子的家庭,还能用以前买房躺赚的老想法看待现在的楼市吗?
新房市场正在悄悄变脸
很多人直观感受楼市冷清,大多来自售楼处的萧条景象,但真正的行业现状,还要看官方数据,远比肉眼所见更真实、更扎心。
国家统计局8月17日发布的数据显示,2026年前七个月,房企盖房的投入大幅缩减,住宅新开工规模明显缩水,新房销售额持续下滑,老百姓办的房贷额度也在不断减少。
现在开发商不愿拿地、不愿开工,不是不想赚钱,是算账之后心里有数,盲目扩张只会亏本踩坑。
不过大家也别一味看空市场,楼市并不是全盘走冷。七月底,三年以内的新房库存持续下降,市场去库存的节奏一直没停,行业正在慢慢消化过往积压的房源。
广东省城规院专家李宇嘉分析,楼市还在消化之前积压的房源,大部分刚需和改善购房者,都慢慢转向二手房市场淘房。
这也就意味着,新房盖得少、库存持续降,大众的买房需求根本没有消失,只是交易阵地悄悄发生了转移。
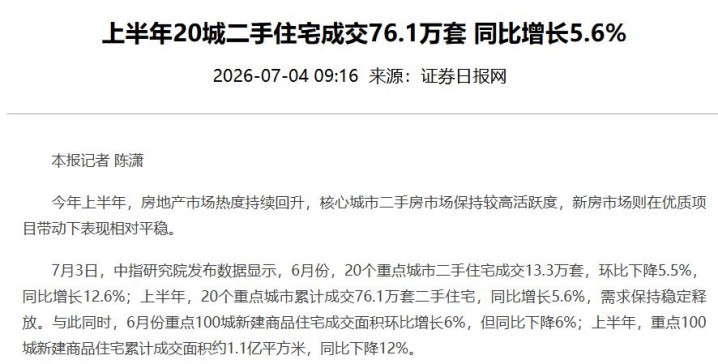
2026年上半年,国内20个重点城市二手房成交76.1万套,销量稳步上涨。北京上半年二手房成交超9万套,创下五年新高。上海前七个月的二手房交易量,远超2017到2025年多数年份,仅次于2021年。
二手房能这么热闹,说白了就是降价换来的。近两年多,全国70城新房价格整体持续走低,只有少数城市稳住微涨。一线城市分化特别明显,上海新房还在涨价,北京、广州、深圳全都在降价。
楼市早已告别普涨普跌的时代,城市分化的差距越拉越大。所以对于手里有两套房的家庭来说,房产所在的城市和地段,直接决定了你未来是稳稳保值,还是默默亏钱。
两套房子悄悄吃掉你的钱
新房、二手房的市场分化,已经让很多房产的增值潜力大打折扣,而比房价涨跌更隐蔽、是多数人忽略的养房成本。
很多家庭买房时,首付、月供算得清清楚楚,却从来不算长期持房的隐性开销,总觉得房子攥在手里就是稳赚的资产,殊不知每年都在悄悄亏钱。
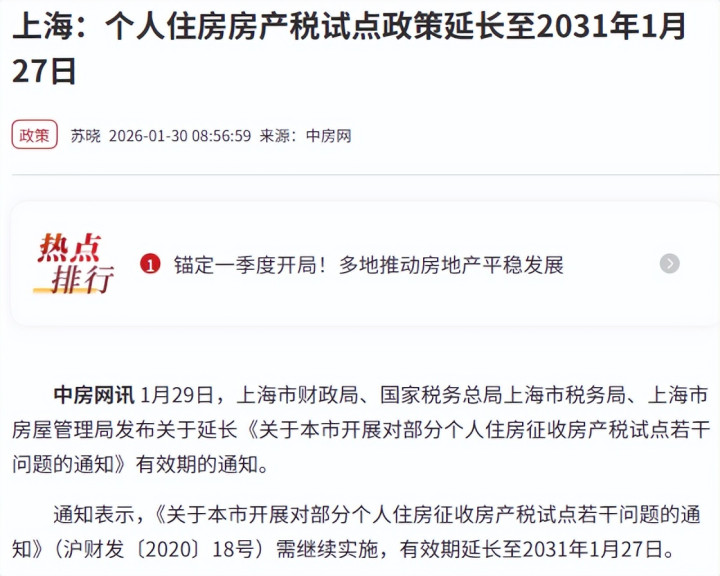
上海、重庆早就试点了房产税,2026年初上海直接把政策延续到2031年,长期落地已成定局。
2021年启动的房地产税试点授权,今年十月就到期。后续会不会扩大试点范围,是所有多套房家庭必须直面的现实问题。
物业费、房屋维修费、空置房的贷款利息,每一笔都是实打实的开支。
央行过往调研数据显示,双套房家庭的房产,能占到家庭总资产的六成以上。这个数据放到现在依旧适用,很多家庭身家全绑在房子上。一旦养房成本变高、房子不好转手,整个家庭的抗风险能力会直接下降。
这些看得见的固定支出,已经在慢慢压缩房产利润,而很多人还忽略了一笔隐形开销,也就是资金的机会成本,这才是多套房家庭最容易吃亏的核心点。
举个很实在的例子,一套200万的房子,一年不涨不跌。这笔钱拿去稳健理财,一年能赚5万左右。如果房子还在还贷,一年利息就要掏6万。房子啥也不干、空置不动,一年里外里就是纯亏。
在我看来,多数双套房家庭吃亏就吃在这里。只盯着房子的账面市值,却不算每年持续流出的现金成本。房子不会自动增值,养房开销月月都要掏,长期空置下来,累积的亏损数额非常吓人。
密集政策到底在帮谁占便宜
正是看到了楼市存量时代的变化和普通家庭的持房压力,2026年8月,全国各地楼市新政密集落地,政策调整力度空前。
8月7日,北京放宽购房规则,非本地户口买五环内新房,社保要求大幅降低。夫妻双方缴存公积金,首套贷款额度直接翻倍,多子女家庭还能再提额度,买房压力骤减。
8月18日,国家更新公积金管理规则,进一步优化买房贷款福利。
8月20日,上海出台楼市新政,二套房最低首付降到15%。业内人士测算,一套400万的二套房,首付直接从80万降到60万,普通人买房门槛大幅降低。
8月25日,成都政策力度更大,新房公积金贷款首付低至15%,还能享受一年利息补贴,最高能省2.5万元。
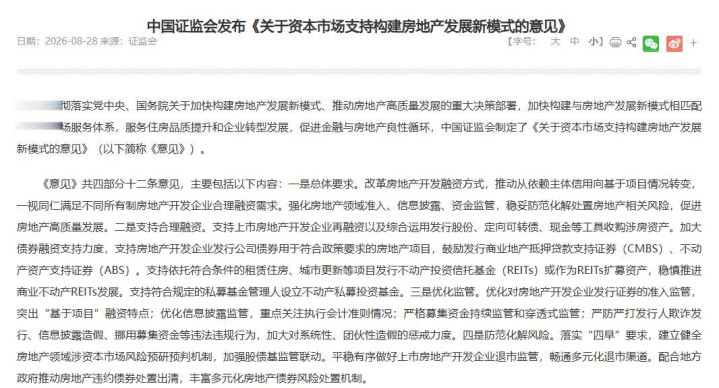
8月28日,证监会出新规,房企融资不再只看企业实力,重点看项目好坏。今年6月首批商业不动产REITs上市,募资超200亿元,后续在审、待发产品合计募资超850亿元,楼市盘活力度空前。
短短半个月时间,从一线核心城市到新一线热点城市,限购松绑、降首付、提公积金融资、扩容不动产投资渠道,各类政策工具基本全部用上。业内普遍判断,接下来楼市会进入分城市灵活宽松的调整阶段。
这么看来,政策密集出手,恰恰说明市场自身回暖的动力并不足。现在是政策底已经站稳,市场底还在慢慢打磨。
看懂这个底层逻辑,就不会被政策利好迷惑。手握两套房的家庭千万别搞错,政策放松不代表房价会涨。
政策只是降低了买房门槛,方便刚需进场置业,根本不会凭空多出一批购房者。盲目看着政策利好坐等涨价,最后大概率会吃亏。
家庭资产该怎么布局
政策和市场的双重变局,也倒逼普通家庭的资产结构彻底重构。
2021到2026这五年,老百姓的财富结构彻底变了天。房产占家庭总资产的比例持续下降,现金存款、理财、保险、基金这类金融资产的占比越来越高,五年时间房产占比直接跌了15个百分点。
但大家要清楚,这15个百分点的降幅,一半以上都是房价下跌被动缩水导致的。不是大家主动卖房换理财,是房子不值钱了,才显得其他资产占比变高。这种被动的资产变化,根本不值得高兴。而我们也应该主动调整资产配置了。
资产结构的被动改变,也催生了全新的投资方式。不动产REITs的普及,给普通人开辟了新路子,不用把全部身家赌在房产上,也能间接参与楼市投资,风险更低、资金灵活性更高。
2026年3月、7月,住建部两次更新好房子建设标准,从安全、舒适、绿色、智能几个方面,重新定义了优质房源,劣质老房的价值只会越来越低。
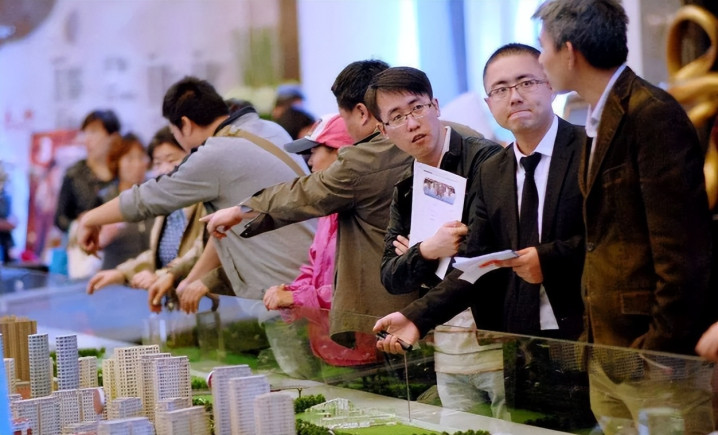
行业标准的更新,也改变了楼市的发展重心。现在楼市不再疯狂新建房源、追求规模增量,而是主打旧城改造、存量提质。全国各地已经出台几十条配套规则,楼市彻底告别靠盖房赚钱的炒作时代。
未来几年,家庭资产稳不稳,看的是分散配置,不是死磕房产。优质房源可以安心持有,没前景的老破小、远郊房该卖就卖,回笼的资金可以分散配置理财、保险、REITs,降低风险。
楼市逻辑的改写,也意味着过去的造富时代落幕。站在2026年的当下,楼市二十年的造富神话早就终结。
手里有两套房子的家庭,必须直面现实、理清思路,想清楚三个核心问题。你的房子还能不能赚到预期收益?手头现金流能不能扛得住常年养房成本?家庭资产有没有做到合理分散?
这三个问题没有统一标准答案,因人而异、因城而异,全看所在城市、个人现金流和家庭实际需求。市场风向一直在变,没有永远上涨的资产,在这场楼市大变局里,比手里的砖头更值钱的,是清醒的判断力。
面对当下的楼市波动,你是选择继续持有,还是趁机优化手里的房产?
参考资料:
《2026 年 1—7 月份全国房地产市场基本情况》,国家统计局,2026‑08‑17
《2026 年 7 月份 70 个大中城市商品住宅销售价格变动情况》,国家统计局,2026‑08‑17
《证监会发文支持房地产开发企业合理融资》,新华网,2026‑08‑28
开源优配提示:文章来自网络,不代表本站观点。